
در ستایش سپه و ملی
درخشش دو بانک بزرگ ایرانی در روند صدساله بانکداری ایران
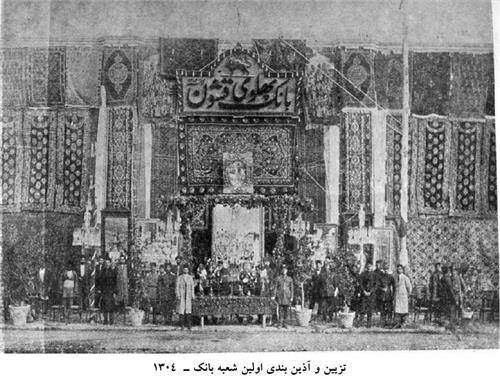
داستان صدسال بانکداری ایران، از 14 اردیبهشت ماه سال 1304 آغاز شد. با این که هنوز آرامش کامل در سراسر کشور برقرار نشده بود و فعالیتهای اقتصادی و بازرگانی تاثیر قابل توجهی در حیات سیاسی کشور نداشت، اولین بانک ایرانی به نام «بانک قشون پهلوی»، از محل وجوه صندوق بازنشستگی درجهداران ارتش و با هدف سامان دادن به امور مالی ارتش، با سرمایه 950/883/3 ریال تأسیس شد. فکر تأسیس یک بانک جدید، با سرمایه و مدیریت ایرانی، از قبل از انقلاب مشروطیت، یعنی ده سال قبل از تأسیس بانک شاهی ایران، نقل محافل درباری ایران بود. در آن زمان «حاج محمد حسین» که از صرافان بزرگ ایرانی بود، پیشنهاد تأسیس بانکی با سرمایه مشترک دولت ایران و مردم را به ناصرالدین شاه ارائه کرد، اما طرح مورد موافقت شاه ایران قرار نگرفت. تلاش بعدی، از سوی نمایندگان اولین دوره مجلس مشروطیت شکل گرفت که خواستار تأسیس بانک ملی شدند، اما سرمایه لازم برای این خواسته فراهم نگردید تا بالاخره «بانک قشون پهلوی» در اردیبهشتماه سال 1304 تأسیس گردید و در 24 اسفند همان سال، اولین شعبه خود را در شهر رشت افتتاح کرد .

شعبه رشت «بانک قشون پهلوی» یا همان بانک سپه
در سال 1305 اساسنامه جدید بانک تحت عنوان «اساسنامه بانک پهلوی ایران» تهیه شد که در آن، ماهیت بانک به کلی تغییر کرد و موضوع بانک از ترفیه حال و رفع احتیاجات صاحب منصبان و افراد قشون به رفع احتیاجات در امور تجاری و اقتصادی مردم ایران تغییر کرد و در سال 1306 شعب بانک در مشهد و همدان نیز گشایش یافت و در سال های 1307 و 1308ش.، شعبههای دیگری در تبریز و قزوین آغاز به کار کردند.
دو سال بعد از تأسیس «بانک قشون پهلوی»، قانون تأسیس «بانک ملی ایران» در 14 اردیبهشت سال 1306 در مجلس شورای ملی تصویب گشت و این بانک در 17 شهریور سال 1307 با سرمایه 20 میلیون ریال به صورت شرکت سهامی تأسیس شد. قبول سپردههای دیداری و مدتدار، پذیرفتن اسناد تجاری داخلی و دادن وام و اعتبار، خارج ساختن کنترل اقتصاد از دست بانکهای خارجی و سلب امتیاز نشر اسکناس از بانک شاهی در ازای پرداخت 200 هزار لیره انگلیسی و اخذ حق انحصاری انتشار اسکناس به مدت 10 سال، اموری بود که به «بانک ملی ایران» محول گردید.

اولین شعبه بانک ملی ایران
در پانزدهم دی ماه سال 1316، نام «بانک قشون پهلوی»، به «بانک سپه» تغییر پیدا کرد و این چنین بود که تاریخ صدساله بانکداری ایرانی، با نام بانک سپه و بانک ملی ایران گره خورد.
از سوی دیگر، انتهای سال 1328، دو بانکدار ایرانی به نامهای مصطفی تجدد و محمدعلی مفرح سنگبنای نخستین بانک خصوصی ایرانی را به نام «بانک بازرگانی ایران» را با سرمایهای حدود ۵۰ میلیون ریال گذاشتند. تأسیس بانک خصوصی در وضعیتی اتفاق افتاد که هنوز بانک مرکزی ایران تأسیس نشده بود و این بانک خصوصی با استناد به قانون تجارت و به شکل شرکت سهامی عام تأسیس شد. حضور موفق این بانک خصوصی در صحنه تجارت ایران سبب شد که تا سه سال بعد، پنج بانک خصوصی دیگر کار خود را آغاز کردند. بانکهای «صادرات و معادن ایران» «عمران»، «تهران»، «پارس» و «بیمه بازرگانی» بانکهایی بودند که به کسبوکار بانکی ایران رونق تازهای دادند.
11 سال بعد از تأسیس اولین بانک خصوصی ایرانی و پس از 74 سال فعالیت بانکداری در ایران، در مردادماه 1339، «بانک مرکزی ایران» با سرمایه 3 میلیارد و 600 میلیون ریال و با ماموریت حفظ ارزش پول، تنظیم اعتبارات، اجرای سیاستهای پولی و بانکی و نظارت بر سیستم بانکی کشور تأسیس گردید. مرحوم ابراهیم کاشانی اولین رئیس بانک مرکزی ایران در همان ابتدا به دنبال تدوین « برنامه تثبیت اقتصادی ایران» و اخذ تسهیلات بینالمللی برای طرح بود که همزمان با تأسیس بانک مرکزی موفق شد تصویب وام 35 میلیون دلاری صندوق بینالمللی پول را اخذ کند. بسیاری از امور حاکمیتی و غیرانتفاعی بانک ملی ایران از قبیل نشر اسکناس، صندوقداری دولت و نگهداری جواهرات ملی و نظارت بر عملیات سایر بانکها ، به بانک مرکزی منتقل گردید.

ساختمان فردوسی بانک مرکزی ایران
سال ۱۳۴۳ را میتوان نقطه ورود رایانهها به کسبو کار بانکی کشور نامید. دو دستگاه کامپیوتر IBM 1401، در شعبه مرکزی و شعبه کنسرسیوم نفت آبادان بانک ملی تهران نصب و مورد بهرهبرداری قرار گرفت. بعد از سال ۱۳۴۵ قیمت نفت افزایش بیسابقهای پیدا کرد و کشور رشد اقتصادی بالای ۱۰ درصد را تجربه کرد و بانکها خرید دستگاههای متعدد کامپیوتر را آغاز کردند و این بار فقط سراغ شرکت IBM نرفتند و برندهای دیگری نظیرNCR و Honeywell هم در انتخابهای بانکداران ایرانی قرار گرفت.
از سوی دیگر، در بهمنماه 1351، «بانک بیمه بازرگانان» یک دستگاه خودپرداز نصب و راهاندازی کرد و پس از آن 7 تا 10 دستگاه خودپرداز در شعب بانکهای مختلف تهران نصب شد و این نخستین تجربه پرداخت اتوماتیک پول در ایران بود؛ اما این تجربه مورد استقبال چندانی واقع نشد و فرایند ایجاد اتوماسیون بانکی تا دههی شصت شمسی به تعویق افتاد. این دوره زمانی تحت عنوان «اتوماسیون پشت باجه» نامیده میشود و در این دوره فرایند ایجاد اتوماسیون بانکی آغاز گردید. در این دوره فقط گزارش روزانه شعب ابتدا به صورت کاغذ و سپس نوارهای مغناطیسی به سیستم های اطلاعاتی مرکزی ارسال و در مرکز ثبت میشد. همین فرایند سبب ایجاد دقت و سرعت در موازنه حسابها و حذف دفاتر کارتهای حساب در بانکها شد اما هنوزمشتریان تاثیری در نحوه اخذ خدمت از بانکها احساس نمیکردند.

خبر روزنامه کیهان مورخ 16 بهمنماه 1351
بعد از چشیدن لذت افزایش دقت در موازنه حسابها توسط بانکدارهای جهانی و ایرانی، دوره «اتوماسیون جلوی باجه» آغاز گردید و در این دوره دستگاهایی شبیه کامپیوترهای شخصی به صورت ترمینال منصل به کامپیوتر سرور داخل شعبه، در اختیار کارمندان بانکها قرار گرفت و اطلاعات مشتریان و کارکرد روزانه شعبه به صورت جزیرهای (غیر متمرکز) در کامپیوتر سرور شعبه ذخیره میگردید و در پایان روز از طریق خطوط مخابراتی استیجاری Dialup یا Leased Line به سرورهای مرکزی بانکها منتقل میگردید. از معایب این دوره می توان به عدم وجود اتوماسیون جامع و یکپارچه بانکی اشاره کرد که سبب میشد اطلاعات شعب به صورت جزیرهای قابل دسترس باشند و شعب دسترسی به اطلاعات سایرمشتریان در شعب دیگر نداشته باشند.
در اوایل دهه هفتاد شمسی دوره سوم تحول سامانههای بانکی در ایران آغاز شد و در سال 1370 بانک سپه نخستین گام ایجاد اتوماسیون بیرون باجه را پس از انقلاب، را برداشت و دسترسی الکترونیکی مشتریان به حسابهایشان از طریق دستگاههای خودپرداز و با بهرهگیری از کارتهای مغناطیسی تحت نام تجاری «عابربانک» آغاز کرد و پس از این اقدام بانک سپه، بانکهای تجارت و صادرات نیز در این راه گام برداشتند و بدین ترتیب در سال 1372 توسط این سهبانک 47 دستگاه خودپرداز در تهران آماده خدمترسانی به مشتریان قرار گرفت. در همین سال نخستین دستگاه کارتخوان فروشگاهی متصل به بانک تجارت در فروشگاه شهروند میدان آرژانتین تهران، مورد بهرهبرداری قرار گرفت. بدین ترتیب دهه هفتاد هجری شمسی که دههی رشد و شکوفایی اتوماسیون بانکی ایران شناخته میشود، آغاز گردید. این آغاز هیجانانگیز، با نصب خودپردازهای بانک سپه آغاز گردید و با راهاندازی سامانه یکپارچه بانک ملی ایران (سیبا) سرعت بسیاری گرفت و پس از پروژه سیبا، بانک صادرات با طرح سپهر، بانک رفاه با طرح جاری همراه، بانک کشاورزی با طرح مهر، بانک ملت با طرح جام و بانکهای خصوصی با طرح بانکداری ۲۴ ساعته، قدم در تولید سامانههای یکپارچه بانکی گذاشتند؛ در این دوره مشتریان با بهره گرفتن از تلفن و یا مراجعه به دستگاههای خودپرداز و استفاده کارتهای مغناطیسی میتوانستند به حسابهای خود دسترسی داشته باشند و عملیاتهای انتقال وجه ، برداشت وجه و مشاهده مانده و صورتحساب حسابهای خویش را به صورت الکترونیکی انجام دهند. مهمترین دستاورد این دوره زمانی یا دوره چهارم تحول بانکی، یکپارچهسازی سیستم ها و مرتبط کردن مشتری با تمامی عملیات بانکی شناخته میشود. در این دوره به دلیل متمرکز شدن و یکپارچه سازی بانکهای اطلاعاتی و خدمات بانکی، مشتریان توانستند اکثر خدمات بانکی مورد نظر خود را از تمامی شعب یک بانک دریافت نمایند؛ از سوی دیگر به دلیل متمرکز شدن اطلاعات مشتریان و حسابهای بانکی در مرکز، این امکان فراهم گردید که بانکها به تولید و خریداری سامانههای هوش تجاری، شناسایی تخلف و مبارزه با پولشویی روی آورند که نتیجه آن باعث نظارت، ارزیابی و پایش و استخراج اطلاعات به صورت متمرکز در کمترین زمان گردید و امکان تهیه گزارشات لحظهای از وضعیت منابع و مصارف بانک نیز جهت تصمیمگیری و برنامهریزی مدیران ارشد بانک فراهم گردید. از این دوره تا حدودی فشار از بخش تحویلداری شعب بانکها برداشته شد اما هنوز مشتریان از دریافت خدمات بانکی به صورت حضوری احساس رضایت بیشتری میکردند و پول کاغذی هنوز رواج داشت و واریز و دریافت وجه نقد همچنان یکی از فشارهای کاری روزانه شعب بانکها بود.
بانک مرکزی در سال 1372 وارد عرصه بانکداری الکترونیک شد و طرح جامع اتوماسیون سیستم بانکی در مجمع عمومی بانک مرکزی به تصویب رسید و با تأسیس شرکت ملی انفورماتیک و شرکت خدمات انفورماتیک، حرکت به سمت ایجاد سوئیچ ملی بانکی را آغاز کرد. در سال 1380 کارگروهی با ریاست مرحوم دکتر نوربخش، رئیس کل فقید بانک مرکزی و با حضور مدیران کل بانکها و مدیران شرکتهای زیرمجموعه به منظور تحول در نظامهای پرداخت و تسویه تشکیل گردید. در آن زمان سعی شد از تجربههای موفق نظامهای پرداخت بینالمللی به ویژه کشورهای آسیایی در پیادهسازی نظامهای ملی پرداخت بهره گرفته شود و به همین منظور بانک مرکزی از مشاورههای خانم «جایماها» معاون وقت رئیسکل بانک مرکزی سریلانکا و کارشناسان ارشد بانک جهانی و صندوق بینالمللی پول در طراحی نظام ملی پرداخت بهره گرفت؛ در همان سال، مجموعه مقررات حاکم بر مرکز شبکه تبادل اطلاعات بینبانکی موسوم به شبکه شتاب مصوب گردید و در سال 1383 اداره نظامهای پرداخت در بانک مرکزی ایران، ایجاد گشت.
در سال 1381شبکه شتاب یا همان شبکه تبادل اطلاعات بینبانکی با هدف فراهمسازی زیرساخت ارتباطی لازم بین شبکه پرداخت بانکها کارش را آغاز کرد. شتاب که اولین زیرساخت و سامانه ملی بانکی بود و در ادامه آن، ساتنا، سحاب، مرکز مکنا، تابا، مرکز شاپرک، سپام و چکاوک شکل گرفتند و هر کدام از این سامانههای ملی به همراه پرسنل متعهد و متخصص بخشهای فناوری اطلاعات بانکها توانستند تجربه لذتبخش بانکداری الکترونیکی و در ادامه بانکداری دیجیتال را برای مشتریان شبکه بانکی مهیا کنند.

سامانهها و درگاههای الکنرونیک شبکه بانکی کشور
در پایان این ره صدساله، اگر تحولات ایجاد شده در تغییر ذائقه مشتریان بانکی و نحوه ارائه خدمت شبکه بانکی کشور مورد بررسی دقیق قرار گیرد، عملکرد و تأثیر دو بانک سپه و بانک ملی ایران به وضوح فراتر از سایر بانکهای ایرانی است. بانکداری در ابتدای این ره صدساله با این دو بانک ایرانی شکل گرفت و در آغاز فرایند اتوماسیون یکپارچه بانکی، باز این دو بانک ایرانی پیشتاز تحولات بانکی شدند و با نصب خودپردازها و صدور کارتهای مختلف بانکی، ذائقه مشتری بانکی ایرانی را از تجربه خدمات حضوری به تجربه خدمات غیرحضوری تغییر دادند. حال در پایان این سده، بانک ملی ایران با پروژههای متفاوت مانند پیام رسان بانکی بله، سامانه بام و نشانپرداخت سعی در ارائه خدمات متفاوت بانکی در بستر بانکداری دیجیتال دارد و از سوی دیگر بانک سپه، با اجرای موفق پروژه بزرگ ادغام 5 بانک نظامی بزرگ (بانکهای انصار، قوامین، حکمت ایرانیان، مهر اقتصاد و مؤسسه اعتباری کوثر) در بانک سپه بدون کمترین وقفه در ارائه خدمات به مشتریان، نشان دادند که عنوز توان بالایی در ایجاد تحولات بزرگ در زیرساخت بانکی ایران را دارند. لذا میتوان در بررسی تاریخ صدساله بانکداری ایرانی به احترام این دو بانک بزرگ، بانک سپه و بانک ملی ایران کلاه از سر برداشت و آرزو کرد در سده جدید، همچنان این دو بانک پیشتاز تحولات شگرف بانکی و خلق تجربههای هیجانانگیز برای مشتریان بانکی ایرانی باشند.
پینوشت:
این مطلب در صفحه 89 ماهنامه پیوست شماره 100 (اردیبهشتماه 1401) منتشر شده است.


دیدگاه خود را ثبت کنید