

سونامی نئوبانکها
از زمانی که مؤسسه اعتباری فدرال استفورد، اولین پورتال بانکداری اینترنتی جهان را در اکتبر سال 1994 ارائه کرد، داستان نوآوری در حوزه بانکی رنگ تازهای به خودش گرفت. بانکداری آنلاین، مفهومی بود که بسیار جذاب بود و بسیاری از مؤسسات مالی معتبر را وسوسه کرد که از بستر اینترنت برای ارائه خدمات بانکی بهره بگیرند. در این نقطه از داستان بود که فرایند ایدهپردازی و خلق نوآوری، خودش را از چهارستون شعبههای بانکی رها کرد و به گستره شبکهی وب، امکان بروز خلاقیت پیدا کرد. امروزه کمتر بانکی را پیدا خواهید کرد که کانالهای بانکداری الکترونیک نداشته باشد و از طریق بهکارگیری کانالهای مذکور خدمات 24*7 به مشتریانش عرضه نکند.
در «بانکداری الکترونیک»، هدف جذب مشتری از طریق ارائه خدمات و محصولات بانکی در کانالهای بانکداری الکترونیک بود و هر چقدر بانک ریسک بیشتری را بپذیرد و خود را درگیر چالش با رگولاتوری کند، میتواند تنوع بیشتری به سبد خدمات ارائه شده خود بدهد. در بانکداری الکترونیک، تمرکز بانک بر محصول یا خدمت ارائه شده در کانال بانکداری الکترونیک است و سعی میکند با تغییر فرایندهای بانک، از طریق همین کانال با مشتری ارتباط برقرار کند و شرایط ارائه خدماتش به گونهای باشد که مشتری کمتر نیاز پیدا کند که به شعبه بانک مراجعه کند. با تمامی این تمهیدات، مشتری برای شناسایی و احراز هویت و اخذ خدمات پایه محبور است به شعبه مراجعه کند.
اما داستان در همین نقطه متوقف نگردید؛ وقتی جرقه نوآوری زده میشود و ساختار رسمی و سنتی در مقابل سیل درخواستهای مشتریان، تغییر را میپذیرد، سونامی تغییرات هر باوری را به زیر علامت پرسش میبرد. تغییرات ناشی از ایدههای خلاقانه و نوآور توقفی نمیشناسند و این داستان ادامه پیدا میکند. این بار بحث «بانکداری دیجیتال» پدید آمد و به جای این که بر سبد محصول یا خدمات تمرکز کند، به سوی مشتری رفت و سعی کرد تمام تمرکز بانک را به خلق یک زیستبوم دیجیتالی برای مشتری بانک، بگذارد. این بار دیگر بحث گسترش کانالهای بانکداری الکترونیک نبود، بلکه برای هر مشتری باید یک زیستیوم یکپارچه خلق شود. اهمیت هر کانال، تقلیل یافت و در حد مدخلی به این زیستبوم گردید و تمام کانالهای به صورت یکپارچه، درخواستهای مشتری را پیگیری و مدیریت میکنند. در این نقطه، صرفا تغییر در فرایندهای بانک نیست، سونامی تغییر به مفاهیم زیرساختی بانک رسیده است و زیرساخت بانک شعبهمحور را زیر سوال میبرد و فلسفه شعب بانک را از «مرکز ارائه خدمات بانکی» به «مرکز مشاوره بانکی» تغییر میدهد؛ زیرا دیگر نیازی به «مرکز ارائه خدمات بانکی» نبودو مشتری میتوانست در هرجا، درهر زمان و با هرابزاری، خدمات بانکی خود را اخذ نماید.
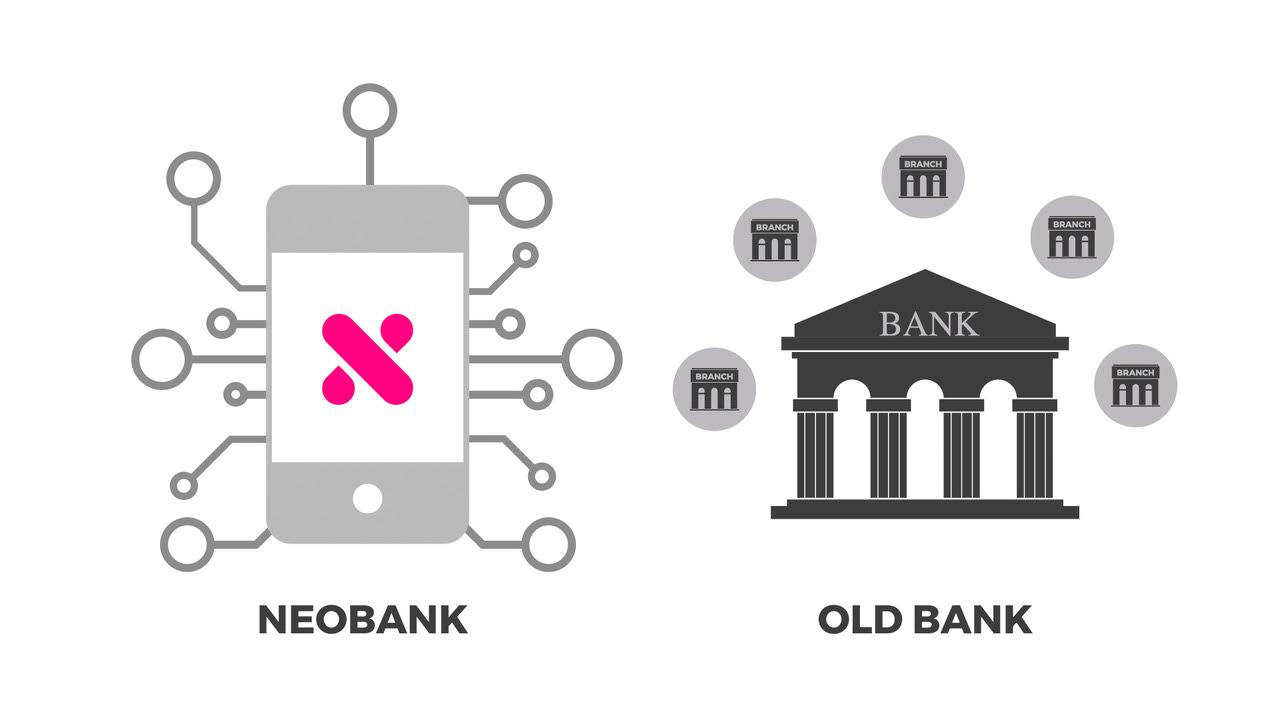
اما تصور کنید سیل نوآوری، از ساختار بانکی سنتی، اسم و رسمی باقی بگذارد. فینتکها و ساختارهای نوآور و خلاقانه با صدای بلند اعلام کردند: خداحافظ بانکها! بیل گیتس در سال 1997 مرگ بانکها را پیشبینی کرد و به صراحت گفت «ما به بانکداری نیاز داریم، نه به بانکها» این نقطهای هست که پیشروی صنعت بانکداری است و باید تصمیم بگیرد که چه باید کند. به قول چارلز داروین: « این قویترین و باهوشترین گونه نیست که زنده میماند. بلکه سازگارترین گونه در برابر تغییر است که زنده میماند.»
اگر مؤسسات مالی در آینده بخواهند که در بازار رقابتی بمانند و بتوانند محبوب مشتریان خود باشند، باید از ساختارهای خلاقانه و مبتکرانه فینتکها الگو بگیرند و یک علامت سوال بزرگ اول تمامی آموزهها، باورها، اعتقادات و تجربیات بانکداری خویش بگذارند و فارغ از چارچوبهای دیروز، به خلق زیستبومی برای انسان دیجیتالی امروز بیاندیشند. به جای آنکه نقطه شروع بانکداری را از شعبه بدانند، به بانک بدون شعبه فکر میکند و اینجاست که تفکر نئوبانکها شکل میگیرد.. نئوبانکها، بانکهایی هستند که تمام زیرساختهای سنتی بانکداری را به چالش میکشند و بر روی «تجربه مشتری» تمرکز میکنند. آنها جنس مشتری امروز را میشناسند و میدانند مشتری خوگرفته با دنیای دیجیتالی امروز، به سادگی رضایتش جلب نمیشود و هدف مطلوبش اخذ خدمات سنتی و دریافت صورتحساب بانکی نیست. او حالا میخواهد دقیق بداند چه اتفاقی افتاده است و دادهها و رفتارمالیاش تحلیل شود. اگر تراکنش غیرعادی در حسابش است، مطلع شود و به سادهترین و لذتبخشترین شیوه، تراکنشهای مالی خود را مدیریت کند. از سوی دیگر، انتظار دارد بانک علاوه بر تحلیل رفتار مالی، مطابق با شیوه زندگی (Life Style) او، هیجانانگیزترین پیشنهاد را از بانک دریافت کند. با توجه به دادههای تحلیلی حسابش، اگر احتمال این است که تا آخر ماه دچار کسری در نقدینگی گردد، بانک به او پیشنهاد اعتبار یا تسهیلات خرد بدهد. اگر در شیوه زندگی او، هر ماه خرید محصول یا خدمت خاصی تکرار میگردد، برای ماه بعد، پیشنهادهای جذاب با تخفیفهای هیجانانگیز از بانک بر روی آن دسته از محصول، دریافت کند. اگر مشتری بخواهد تصمیمی بنیادی برای زندگی خویش بگیرد، باید بتواند به سادهترین شیوه از طریق کانال دلخواهش به بانک اعلام نیاز کرده و بانک به او بسته پیشنهادی ارائه کند. این شیوه از بانکداری دیگر مربوط به مباحث آیندهپژوهی و پیشبینی آینده دور نیست. نسل جدید بانکها یا همان نئوبانکها به دنبال پیادهسازی این سبک و مدل بانکداری هستند.
به عنوان نمونه، Monzo که یک نئوبانک انگلیسی است و در سال 2015 تاسیس شده است، برای ارتباط با مشتریانش یک وبلاگ راهاندازی کرده است. این که یک بانک، از کانال ارتباطی وبلاگ برای ارتباط با مشتری خود انتخاب کرده است، بسیار هیجانانگیز است. البته تصور نکنید پستهای این وبلاگ صرفا راجع به تبلیغات و محصولات بانک است، بلکه صدای بانک است که با مشتری خود صحبت میکند. این بانک در پستی که در تاریخ 18 می 2018 با عنوان «افشای وضعیت سلامت روان به بانک خودتان» از مشتریانش میخواهد که اگر مشکلات ناشی از سلامت روان دارند، بانک را آگاه سازند. آنها در این پست اعلام کردند که: « ما با افرادی که قسطهایشان را پرداخت نمیکنند، در تماس هستیم و مدتی صبر میکنیم. ما با همدلی بسیار به دنبال این هستیم که بدانیم چه اتفاقی افتاده است. اگر دچار مشکلات سلامت روان شدهاید، لازم است که ما بدانیم. ما هرگر نامههای غضبآلود برای شما ارسال نمیکنیم…» در پست دیگر به تاریخ 24 مارس 2021 با این عنوان آغاز میکند: «ما خانواده جوانی هستیم. آیا زمان مناسب است که کسبوکار جدید راه بیاندازیم؟» و این را پرسش را زبان مشتری خود طرح میکند و سعی میکند به دغدغه مشتری خود پاسخ دقیق بدهد. این بانک مدل ارتباطی با مشتریانش را Culture یا فرهنگ خود اعلام میکند. با توجه به این مثال، به صراحت مشخص میشود که نئوبانکها نسل جدید ابزار و فرایندهای بانکی نیستند، بلکه نسل جدید از فرهنگ بانکی و مفهوم بانکداری هستند. این اولین و مهمترین تفاوت نئوبانک با بانکهای ستنی میباشد. فرهنگ یک بانک نحوه نگاه بانک به مشتری را مشخص میکند. در نگاه بانکداران بزرگ و سنتی، بانک جایگاه محور اقتصاد را دارد و باید مشتری صلاحیت خود را به آنها اثبات کند؛ برای همین در فرایند شناسایی و تعریف مشتری جدید، مشتری مجبور است با تمامی مدارک شناسایی خود به شعبه مراجعه کرده و چندین فرم را تکمیل و امضاء نماید و هر تعهدی برای هر شرایطی بدهد که به هیچوجه از بانک طلبکار نباشد و پاسخی از بانک نطلبد؛ در حالی که نئوبانکها سعی میکنند با اخذ کمترین اطلاعات و سادهترین فرایند، تجربه شناسایی مشتری را متفاوت و لذتبخش کنند و مشتری را درگیر فرایندهای زمانبر و پیچیده نکنند. با شناسایی اول، سطح خدمات پایه را به او عرضه میکنند تا دچار ریسک عملیاتی نگردند. از سوی دیگر، با تحلیل رفتار و دادههای مشتری، سطح خدمات وی را ارتقاء خواهند داد. حال اگر بانک سنتی تمامی فرایندهای پیچیده و زمانبر خود را در اپلیکیشن موبایلی پیادهسازی کند، نمیتوان نام نئوبانک و یا حتی نوآوری جسورانه بر محصول عرضه شده، گذاشت.
تفاوت دوم در نوع نگاه بانک به معماری و ساختار زیرساخت ارائه خدمت به مشتریان است. بانک بزرگ و سنتی به این فکر میکند که باید همه چیز را خودش بسازد و محصولی با لحاظ تمامی نظرات و دیدگاههای خودش به مشتری عرضه کند و همه چیز را تحت کنترل خودش داشته باشد از طراحی زیرساخت تا طراحی رابط کاربری! در حالی که نسل جدید بانکی به طراحی تجربه لذتبخش برای مشتری در کوتاهترین زمان ممکن فکر میکند برای همین تقریبا چیزی نمیسازد! هر آنچه میخواهد با چابکی و دقت به کار میگیرد و در کمترین زمان، تجربه لذتبخش برای مشتری خود خلق میکند. به عبارت دیگر، بانکهای سنتی ساختار اسپاگتی دارند که تغییر هر رشته در کلاف ساختار بورکراتیک بانک، بسیار پیچیده و دشوار است؛ در مقابل بانکهای جدید، ساختار لوگویی مبتنی بر API دارند و تعویض هر قطعه لوگو به راحتی امکانپذیر است.
تفاوت سوم، در نوع نگاه بانک به میزان خلق ارزش از دادههای بانک است. این نکته از نظر کارلوس نورس ویلا، رئیس اجرایی بانک BBVA ، تمرکز بر عنصر اصلی موفقیت در دنیای دیجیتال است. در دنیای دیجیتال، هر Action و رفتاری یک داده خام است که در یک مدل تحلیلی دقیق به دانش تبدیل میشود و بر اساس این دانش، زیستبوم اختصاصی و سفارشی شده بانکی برای مشتری خلق میشود و مشتری تمایز ارائه خدمت را درک میکند و با اشتیاق فراوان از حضور این بانک جدید استقبال میکنند. به عنوان نمونه N26 که یک نئوبانک آلمانی است، دادههای حقوق و دستمزد را پردازش میکند و به مشتریان خودش اجازه میدهد تا 2روز زودتر به پرداختیهایشان دسترسی پیدا کنند! از سوی دیگر این امکان را برای مشتری فراهم کرده است تا هزینههای پرداختی و سپرده پسانداز خود را در دستههای مشخص و تعریف شده توسط مشتری تقسیم کنند تا برنامه امکان ردیابی و برنامهریزی بر اساس دادههای مشتری برای خود مشتری داشته باشد. برای همین N26 که مقر آن در برلین است، مورد اقبال مشتریان از سراسر جهان قرار گرفته است و فقط بیش از 100 هزار نفر آمریکایی در لیست انتظار این بانک برای بهرهگیری از خدمات آن هستند.
تفاوت آخر، ساختار سازمانی و رهبری بانک است. اگر در تیم هیئت مدیره یک بانک بزرگ، اکثر اعضای آن با فنآوریهای جدید آشنا نیستند، نمیتوان به مدل نئوبانک و حتی بانک دیجیتال فکر کرد. تا وقتی که مطالبه و جستجوگری در حوزه تحول دیجیتال در شیوه زندگی مدیر ارشد بانک جایگاه ویژه نداشته باشد، پذیرش ریسک نوآوری برایش دشوار است و در عمل فرایند دیجیتالیشدن بانک، یک نمایش تبلیغاتی خواهد بود و در پشت آن تصویر پر از نقش و رنگ، فرایندهای اسپاگتیطور سنتی هستند که فقط انتظار و توقع برای مشتریان پدید میآورند و چالشهای بسیاری برای واحدهای عملیاتی بانک به ارمغان خواهد آورد. برای همین است بانکهای معدودی مانند BBVA میتوانند در این مسیر تحول دیجیتال همراه شوند؛ چرا که افرادی را در اختیار دارند که واقعا فرهنگ و مفهوم تحول دیجیتال را درک کردهاند. این بدان معنی نیست مدیران ارشد باید تمام عمر خود را در حوزه فنآوری کار کرده باشند، اما نیاز است بر نحوه دگردیسی بانکداری در فرایند تحول دیجیتال آگاه و صاحبنظر باشند. پیوش گوپتا، مدیرعامل بانک DBS سنگاپور درباره بانکداری دیجیتال و تحول دیجیتال به صراحت تصریح میکند که همه این تحول از نقطهای آغاز میشود که درک کنی روش زندگیکردن انسانها در حال تغییر بنیادی است و این درک پایه حتما باید وجود داشته باشد. وقتی مدیران ارشد بانک به ساختارهای سلسله مراتبی و فرایندهای بوراکراتیک علاقمند هستند، هنوز به این درک نرسیدند که شیوه زندگی جامعه در حال تغییر بنیادین است. امروز نحوه دریافت اخبار، روش خرید، روش گوش دادن به موسیقی، نحوه سفارش غذا و نحوه تاکسی گرفتن افراد دچار تغییر بنیادین شده است؛ چرا بانکدار انتظار ندارد الگوهای اخذ خدمت مالی مورد انتظار مشتریان دچار تغییر نشود و ذائقه آنها از رفتار سختگیرانه و فاقد تجربه لذتبخش، خسته شده باشد. پس نیاز است افرادی در نقاط تصمیمگیری بانک مستقر شوند که در زاویه دید و شیوه زندگی خودشان، این دگرگونی دیده شود و تفکر خودشان با تحول دیجیتالی زیر و رو شده باشد.
در زیستبوم بانکی ایران، همیشه این اشتیاق در بانکدارها برای به کارگیری ابزار مدرن و بهروز وجود داشته است؛ رقابت در تعدد دستگاههای خودپرداز تا اپلیکشنهای متعدد بانکی نشانگر این اشتیاق میباشد. اما فاصله ما با نئوبانکها و حتی بانکداری دیجیتال تعریف شده در تجربههای موفق جهانی چقدر است؟
در چند ماه اخیر دو اپلیکیشن بانکی با پشتوانه بانک مادر خود، اعلام کردند که نئوبانک هستند؛ «بلوبانک» با حمایت بانک سامان و «بانکینو» با حمایت بانک خاورمیانه. از آنجایی که هنوز بانک مرکزی دستورالعمل نئوبانکها را ابلاغ نکرده است، لذا خبری از مجوز نئوبانک در این حوزه نیست و از نظر بانک مرکزی، این دو کسبوکار، اپلیکیشن بانک مادر خود هستند و تمامی ریسکهای ناشی از عملیات آنها در حوزه ریسک بانک مادر تعریف شده است و از نظر بانک مرکزی، واحد کسبوکاری بانک مادر هستند و به عنوان بانک مستقل نیستند.
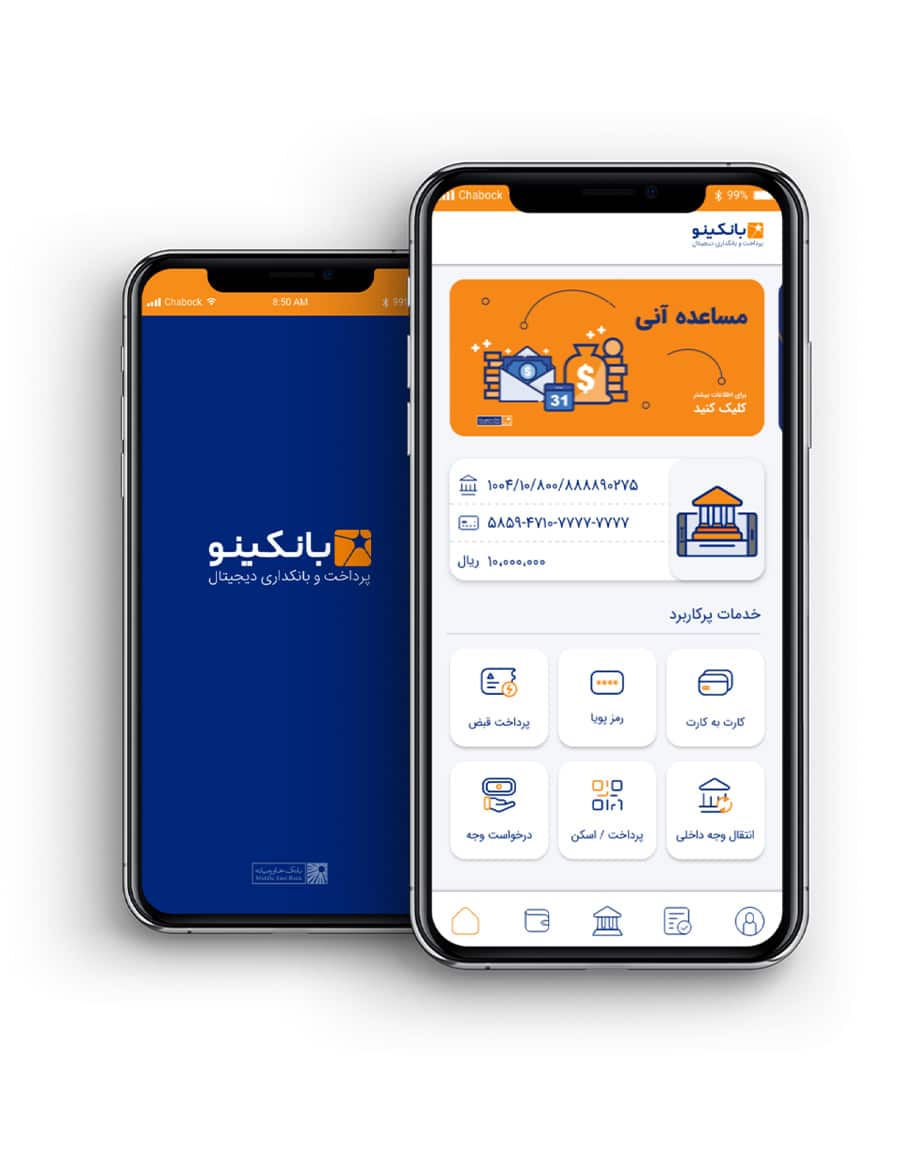
حال از منظر همان چهار تفاوتی که بیان شد، میتوان این دو کسبوکار پیشرو ایرانی را بررسی کرد.
در خصوص بررسی نکته اول که همان فرهنگ تعریف شده و مقبول این دو کسبوکار و نوع نگاه آنها به مشتری است، آن هم در این ماههای نخست از شروع فعالیت، فقط میتوان نقطه ارائه خدمات هر دو کسبوکار، یا همان اپلیکیشن عرضه شده, را بررسی کرد. از نظر تنوع و نحوه ارائه خدمات تعریف شده در هر دو اپلیکیشن، تمایزی با خدمات ارائه شده در اپلیکشنهای بانکی و پرداخت دیده نمیشود و تنها نقطه تفاوت مهم، امکان افتتاح حساب بانکی به صورت غیرحضوری برای مشتری و بدون نیاز به حضور مشتری در شعبه میباشد. در خصوص فرایند مذکور، بین این دو اپلیکیشن تفاوت جدی مشاهده میشود. بانکینو سعی کرده است برای کاهش ریسک بانک مادر خود، فرایند بسیار سختگیرانه برای شناسایی و احراز هویت مشتری طراحی کند؛ در مقابل، بلوبانک سعی کرده است با پذیرش ریسک، فرایند کوتاهتری برای شناسایی مشتری را طراحی کند تا مشتری در زمان کوتاهتری ثبتنام کند. البته میتوان بر ادعای بلوبانک صحه گذاشت که مراحل افتتاح حساب در بلو بانک در 7 دقیقه میسر است. در بلو بانک فقط نیاز است مشتری از کارت ملی خود عکس بگیرد اما در بانکینو نیاز است علاوه بر تصویر کارت ملی، تصویر شناسنامه و امضای مشتری وارد شود.همچنین اطلاعات بیشتری از مشتری اخذ میشود و فرایند ثبتنام مشتری در بانکینو طولانیتر از بلوبانک میباشد.
از سوی دیگر برای ارسال کارت بانکی، بلوبانک از سرویس پست استفاده کرده است و تا حداکثر ۵ روز کاری بعد در تهران و تا ۷ روز کاری بعد در شهرهای دیگر، کارت به دست مشتری خواهد رسید؛ در مقابل در بانکینو، برای ارسال کارت بانکی، به جای استفاده از سرویس پست، از پرسنل اداری بانک خاورمیانه بهره برده است تا از تحویل کارت توسط خود مشتری اطمینان حاصل کند و این موضوع سبب میشود بحث ریسک مقیاسپذیری و توسعه جغرافیایی مشتریان پیدید آید؛ البته در هردو اپلیکیشن، کارت به صورت غیرفعال ارسال میشود و سپس با فرایند مشخصی در اپلیکیشن کارت بانکی مشتری فعال میشود.
نکته دیگر در مقایسه طراحی کارت بانکی و متن پیامکهای ارسالی هر دو کسبوکار به مشتریان مشخص میشود. تمامی موارد مذکور در بانکینو، مطابق با استاندارد ابلاغی مرکز شتاب است اما بلوبانک طراحی متفاوت خود را پیادهسازی کرده است که متفاوت از استانداردهای جاری رگولاتور است؛ البته هر چقدر این طراحی و ادبیات متفاوت بلوبانک برای مشتری جذاب باشد، احتمال میرود چالشهایی سمت رگولاتور داشته باشد. مهم این است که بلوبانک ریسک چالش مذکور را پذیرفته است و در پی خلق تجربه متفاوت برای مشتری است.
مقایسه این دو رویکرد نشان میدهد بلوبانک بیشتر به سمت خلق فرایندهای سادهتر و جذابتر برای مشتری رفته است، اما به سبب حساسیتهای رگولاتور در این حوزه، هدف بانکینو، کسب نظر مثبت رگولاتوری، کاهش ریسک و تداوم کسبوکار بوده است که هر دو رویکرد حائز اهمیت هستند.
در خصوص تفاوت دوم، که هنوز دو کسبوکار به طور جدی خود را معرفی نکردند و اطلاعاتی از مدل معماری و ساختار زیرساخت ارائه خدمت به مشتریان، هر دو کسبوکار در دسترس نیست، نمیتوان با قطعیت در این مقطع زمانی اظهار نظر کرد. شاخصی که میتواند با اغماض نماینگر مدل معماری و ساختار زیرساخت ارائه خدمت به مشتریان، باشد، مدت زمان ارائه سرویس جدید به مشتریان است. میزان زمانی که دو واحد کسبوکاری، خدمات متنوع بانکی و غیربانکی منطبق بر شیوه زندگی مشتریان هدف، عرضه میکنند، میتواند نشانگر میزان چابکی و با تقریب نشاندهنده مدل معماری و زیرساخت استفاده شده، باشد.
برای تفاوت سوم، هم مانند تفاوت دوم، نمیتوان با قطعیت اظهارنظر کرد. هنوز هر دو کسبوکار در حال پذیرش مشتری در زمان پایلوت و جمعآوری داده از مشتریان هستند. برای همین میزان خلق ارزش از دادههای بانک به صورت دقیق مشخص نیست؛ اما یک فرایند در بلوبانک وجود دارد که میتوان بر روی آن تمرکز کرد. امکان ثبتنام برای مشتری در بلوبانک به صورت مستقل وجود ندارد و ثبتنام از مشتری صرفا با ارسال دعوتنامههای مشتریان موجود میسر است و هر مشتری میتواند حداکثر 5 دعوتنامه برای دوستان خود ارسال کند. به این فرایند از دو منظر میتوان نگاه کرد:
نخست، وقتی یک مشتری شناسایی شده، دوست خویش را معرفی کند، به احتمال زیاد این چند معدود دعوتنامه را برای کسانی میفرستد که آنها را میشناسد و به عبارتی در فرایند شناسایی مشتریان، از مشتریان موجود بهره گرفته شده است.
از سوی دیگر، با گسترش این ساختار، میتوان یک شبکه اعتباری تعریف کرد که میزان اعتبار هر مشتری با میزان اعتبار دوستانش گره خورده است و در ارائه خدمات نیازمند اعتبارسنجی، میتوان به عنوان پارامتر مهم به جای راهکارهای سنتی منطبق بر وثائق بهره گرفت.
هرکدام از دو نکته، اگر مدنظر طراحان بلوبانک باشد، نشانگر خلق ارزش از دادههای بانک است و بسیار امیدوارکننده است.
در خصوص نکته آخر، هم باز نمیتوان به قطعیت اظهار نظر کرد. هنوز ساختار حقوقی و سازمانی دو واحد کسبوکاری اعلام نشده است و حتی احتمال میرود هر دو فعلا در ساختار سازمانی بانکهای حامی خود تعریف شدهاند و به صورت شرکت مستقل ثبت نشدند.
و درآخر، باید خاطرنشان کرد که کار هر دو تیم بسیار ارزشمند است. در فضایی که هنوز از نظر مقررات و الزانات رگولاتوری شفاف نیست و ریسک رگولاتوری برای هر دو واحد کسبوکاری وجود دارد، پیشرو بودن و ایجاد کردن راهی متفاوت در حوزه بانکداری کشور، جای تقدیر بسیار دارد.
امید است این راه، از سوی بانکهای دیگر هم دنبال شود و با خلق تجربههای هیجانانگیز برای مشتریان بانکی ایرانی، نسل تازهای از بانکهای پیشرو در حوزه بانکی ایران متولد شوند. یادمان نرود که این راه را اگر در زمان مناسب آغاز نگردد، شاید کسبوکار بانکهای امروز در آتیه دچار مخاطره گردد. این نکته بسیار حائز اهمیت است که در حوزه بانکداری بینالمللی، بانکها با شتاب بسیار در این حوزه گام برمیدارند. وقتی بانک بزرگ اسپانیایی BBVA ، نئوبانک آمریکایی Simple را در سال 2014 به مبلغ 117 میلیون دلار خریداری مینماید، باز هم اخیرا در نئوبانک انگلیسی Atom Bank سرمایهگذاری میکند و این امر نشان میدهد که بزرگان حوزه بانکی جهان دریافتند، تنها با همراه و همگام شدن در این مسیر، میتوانند امید داشته باشند که از سونامی نئوبانکها و تحول دیجیتال، جان سالم به در ببرند. مین هوآ، مدیر استراتژی بانک CMB به صراحت میگوید: «اگر سراغ تحول برویم، ممکن است زنده بمانیم، اما بدون تحول، حتما خواهیم مرد.»
پینوشت: این مطلب در شماره 90 ماهنامه پیوست، خرداد 1400، منتشر شده است.

دیدگاه خود را ثبت کنید